債務整理とは?借金を減額・免除できる合法的な手続き
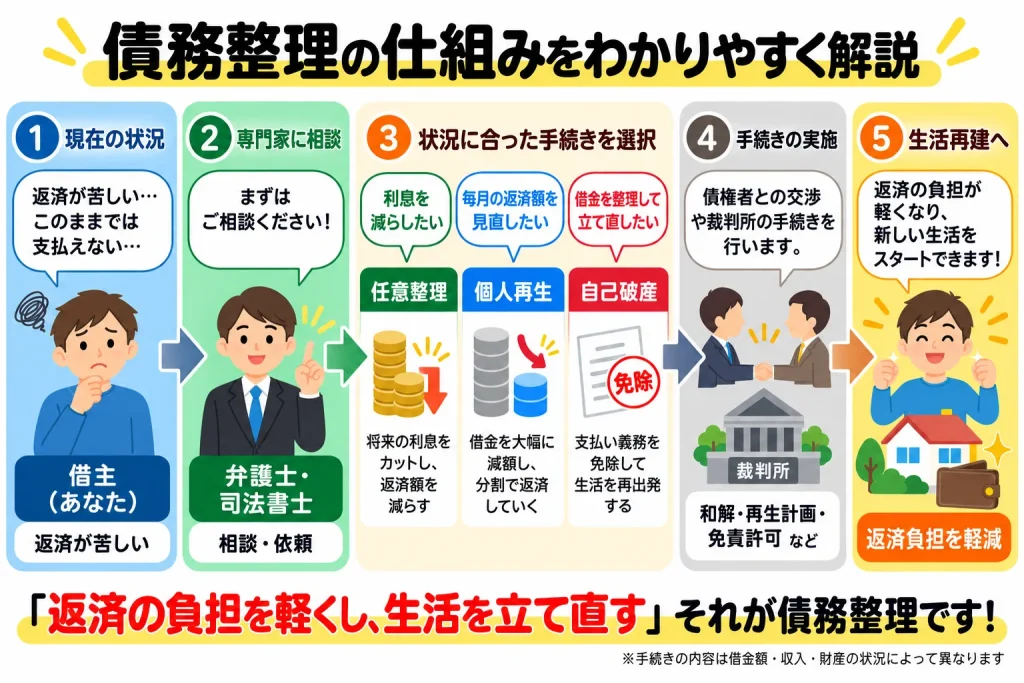
債務整理とは、借金問題の解決を目的として国が認めた法的な手続きによって、今の借金を減額したり免除したりする合法的な手段です。
早めに検討したい目安
毎月の返済額が手取り収入の3分の1を超えているなら、自力での完済は極めて難しい状態です。
◯ メリット
- 借金の負担から解放される
- 面倒な手続きを専門家に任せられる
△ 注意点
- 一定期間、クレジットカードが新しく作れなくなる
デメリットはあるものの、借金から解放されるメリットは非常に大きいため、まずは専門家の無料相談を活用して解決への第一歩を踏み出すことをおすすめします。
債務整理の代表的な3つの種類とそれぞれの仕組み
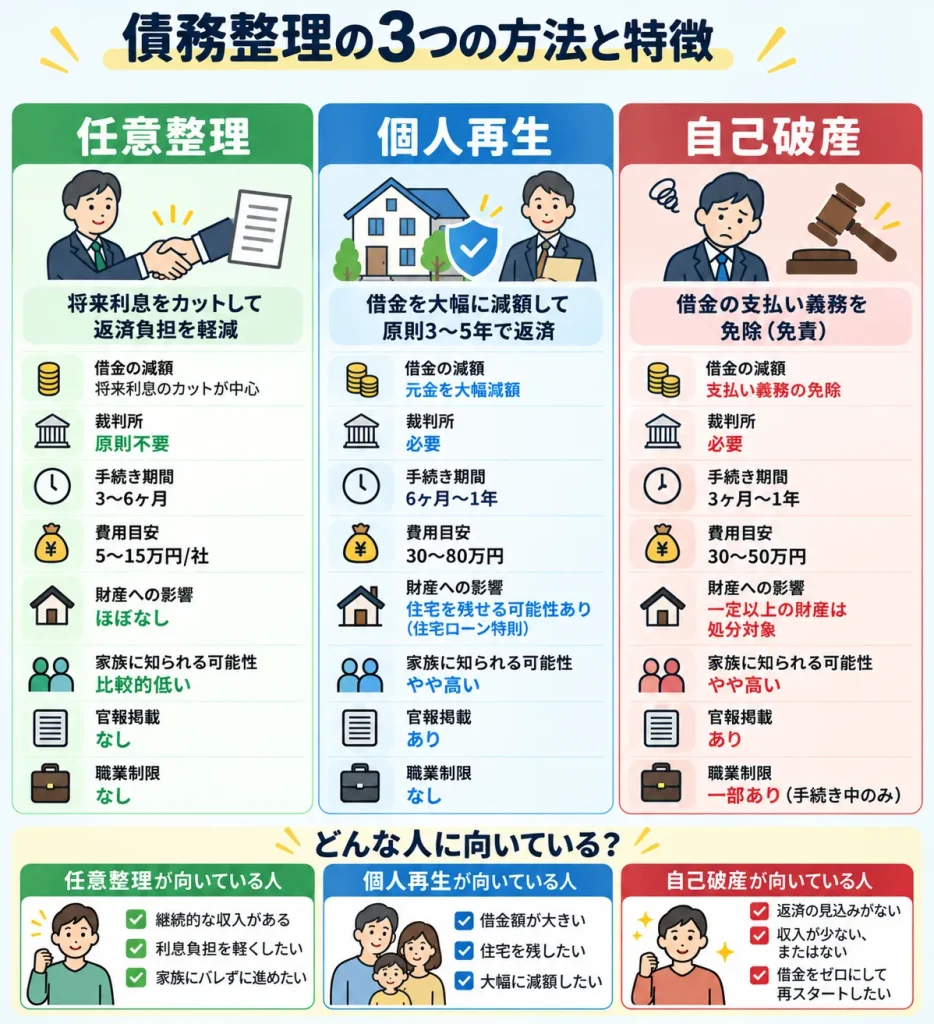
債務整理には、主に任意整理、個人再生、自己破産の3つの代表的な手続きがあります。違いは主に次の2点です。
- 借金をどれくらい減らせるか
- 今の財産をどこまで残せるか
3つの手続きを比較
| 任意整理 | 個人再生 | 自己破産 | |
|---|---|---|---|
| 裁判所 | 通さない | 申立てが必要 | 申立てが必要 |
| 減る範囲 | 将来の利息 | 元本を5分の1〜10分の1程度に | 返済義務を免除 |
| 手続き後の返済 | 原則3〜5年 | 原則3〜5年 | なし |
| 財産 | 基本的に残せる | 条件次第でマイホームを残せる | 一定以上の価値があるものは手放す |
| 向いている人 | 安定収入があり、家族に内緒で解決したい人 | 住宅ローン返済中で家を残したい人 | 病気・失業などで返済のめどが立たない人 |
※減額・免除の範囲や利用条件は、借入状況や個別の事情によって異なります。
自分の状況に合わない手続きを選ぶと、その後の生活再建がスムーズに進まないリスクがあります。収入状況や借金の総額に合わせて、最適な方法を見極めることが大切です。
以下では、3つの手続きの仕組みと、それぞれに向いている人を解説します。
任意整理は将来利息をカットして毎月の返済負担を減らす手続き
任意整理は、お金を貸している側と直接交渉し、これから発生する利息をゼロにして毎月の返済額を減らす手続きです。
返済イメージ
任意整理前
毎月5万円
利息ばかり払っている状態
任意整理後
毎月3万円
元金のみの返済で、払った分だけ確実に減る
- 裁判所を通さず、弁護士や司法書士が代理で交渉する
- 家族や会社に知られずに進めやすい
- 元金そのものは減らないため、原則3〜5年返済を続ける安定収入が必要
家族に内緒で借金問題を解決したい方は、まずは任意整理が可能かどうか専門家に相談してみてください。
個人再生はマイホームを残しながら借金総額を大幅に減らす手続き
個人再生は、裁判所に申し立てを行うことで、借金の総額を5分の1から10分の1程度まで大幅に減額できる手続きです。
減額イメージ
借金総額
500万円
減額後
100万円
3年で返済
月 約3万円
- 条件を満たせば、マイホームを手放さずにその他の借金だけを整理できる
- 自己破産のようにすべての財産を失わず、生活の基盤を守れる
- 手続きが複雑で期間もかかり、継続的な安定収入を裁判所に認めてもらう必要がある
住宅ローンを支払い中で家を残したい方は、個人再生を選べるかどうか専門家に確認してもらいましょう。
自己破産は裁判所に申立ててすべての借金の支払い義務を免除してもらう手続き
自己破産は、裁判所に支払いが不可能であることを認めてもらい、すべての借金の返済義務を免除してもらう手続きです。
手続きのイメージ
返済不能
利息すら払えず、生活費もままならない
裁判所で免責許可
支払い不能を認めてもらう
借金ゼロ
新しい生活をスタート
自己破産の注意点
- 持ち家や車など、一定以上の価値がある財産は手放す必要がある
- 手続き中は、特定の職業に就けなくなる期間がある
借金の返済で日々の生活そのものが破綻している場合は、自己破産による生活再建を前向きに検討してみてください。
債務整理を行うことで得られる主なメリット
債務整理の最大のメリットは、法的な力によって借金問題を根本的に解決できる点です。
借金問題は経済的な困窮だけでなく、心の健康まで奪ってしまいます。
メリット1
督促や返済が即座にストップする
メリット2
借金の減額・免除で生活再建のめどが立つ
弁護士や司法書士に依頼すると債権者からの督促や返済が即座にストップする
専門家に依頼すると、お金を貸している側からの督促の電話や手紙、毎月の返済が即座にストップします。
督促が止まるまでの流れ
STEP1
専門家に依頼
STEP2
受任通知を送付
STEP3
督促・返済がストップ
STEP4
生活を立て直す準備
- 受任通知が届くと、貸金業法によって直接の取り立てが禁止される
- 手続き期間中は返済が止まり、冷静に家計を見直す余裕が生まれる
- 返済のストップは交渉・手続き中の一時的な措置である点に注意
取り立てに悩んでいる方は、一刻も早く専門家に依頼して平穏な日常を取り戻すことをおすすめします。
借金自体の減額や免除によって精神的負担が減り生活再建のめどが立つ
債務整理の最大の効果は、借金そのものを減額・免除し、生活を立て直すための具体的なめどが立つことです。
債務整理前
返しても利息しか減らない
先の見えない状態
債務整理後
「3年後に完済」など
ゴールが明確になる
- ゴールが見えることで、精神的な負担が大きく軽くなる
- 自力で無理を重ねるほど、状況は悪化しやすい
- 借金が減っても生活習慣を改善しないと、再び困窮するリスクがある
借金の返済で頭がいっぱいになっている方は、精神的なゆとりを取り戻すためにも、まずは専門家の無料相談で債務整理を検討してみてください。